BOGOR, JAWA BARAT — Berdasarkan laporan yang diterbitkan pada 5 Oktober 2026, Pemerintah sedang menyiapkan skenario penyesuaian batas Penghasilan Tidak Kena Pajak (PTKP) yang dikaji untuk kemungkinan penerapan mulai 2027. Rencana ini menjadi bagian dari perhatian pemerintah terhadap perkembangan ekonomi, kondisi pendapatan masyarakat, serta arah kebijakan perpajakan nasional. Meski demikian, perubahan tersebut belum merupakan keputusan final dan belum dapat dipandang sebagai ketentuan resmi yang telah berlaku bagi wajib pajak.
Saat ini, batas PTKP yang digunakan adalah Rp54 juta per tahun atau setara dengan Rp4,5 juta per bulan untuk wajib pajak orang pribadi. Batas tersebut menjadi dasar dalam menentukan apakah penghasilan seseorang dikenai pajak penghasilan. Apabila penghasilan neto tahunan berada di bawah atau sama dengan batas PTKP sesuai status perpajakannya, pajak penghasilan yang harus dibayar dapat menjadi nihil, dengan tetap memperhatikan ketentuan dan perhitungan yang berlaku.
Direktorat Jenderal Pajak (DJP) berada dalam posisi menyiapkan berbagai kemungkinan apabila penyesuaian tersebut nantinya diputuskan. Persiapan dapat mencakup pengkajian dampak terhadap penerimaan negara, daya beli masyarakat, administrasi perpajakan, serta pelaksanaan kewajiban para wajib pajak. Langkah tersebut diperlukan agar perubahan batas penghasilan tidak kena pajak dapat diterapkan secara terukur dan tidak menimbulkan kebingungan.
Pembahasan mengenai penyesuaian PTKP untuk 2027 masih berlangsung di tingkat pemerintah. Karena itu, besaran baru, waktu pemberlakuan, serta mekanisme pelaksanaannya belum dapat dipastikan. Masyarakat dan pelaku usaha sebaiknya menunggu informasi melalui saluran resmi pemerintah sebelum menyesuaikan perhitungan pajak atau mengambil keputusan berdasarkan wacana tersebut. DJP juga perlu memastikan bahwa setiap perkembangan disampaikan secara terbuka, termasuk dasar pertimbangan dan aturan teknis apabila kebijakan akhirnya ditetapkan.
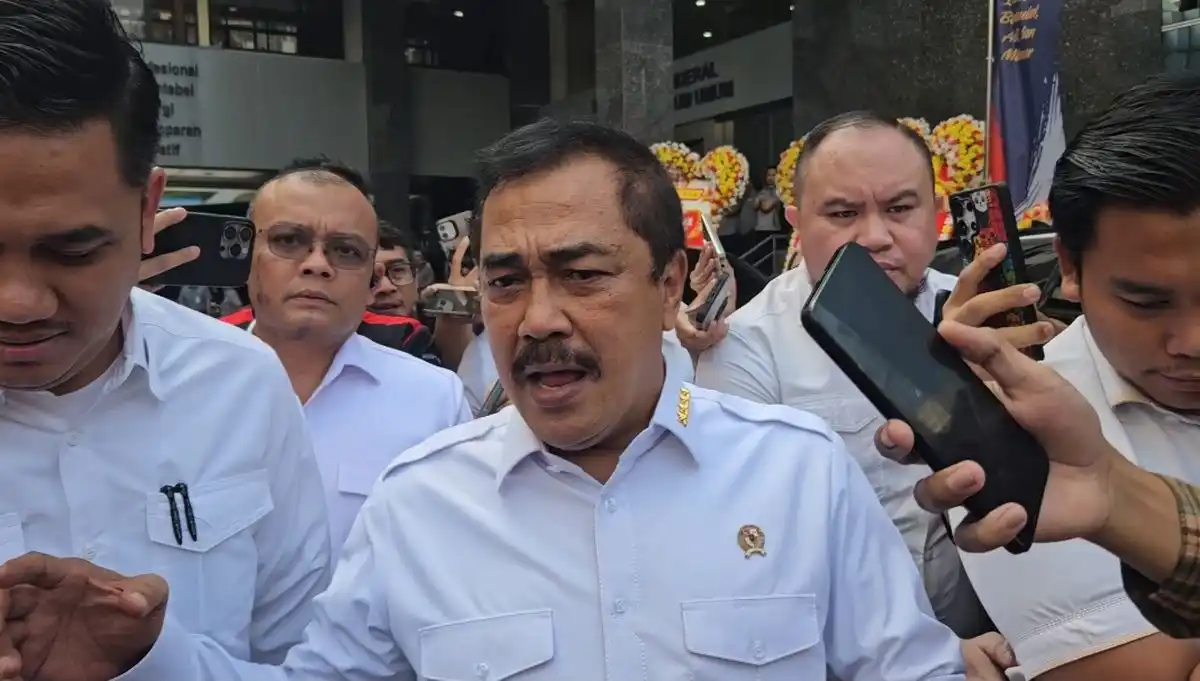
Direktur Jenderal Pajak Bimo Wijayanto menyatakan bahwa Direktorat Jenderal Pajak (DJP) tidak mengkhawatirkan kemungkinan dampak penyesuaian Penghasilan Tidak Kena Pajak (PTKP) terhadap penerimaan pajak. Pernyataan tersebut disampaikan ketika Bimo ditemui awak media di Bogor pada Kamis, 2 Oktober 2026. Ia menyampaikan sikap itu dalam konteks pembahasan mengenai skenario penyesuaian PTKP yang sedang dikaji untuk tahun 2027.
Bimo menjelaskan bahwa sampai saat ini DJP belum menerima perintah resmi terkait perubahan PTKP. Dengan demikian, belum terdapat keputusan yang dapat dijadikan dasar pelaksanaan penyesuaian tersebut. Meski demikian, DJP telah menyiapkan diri dengan mengikuti perkembangan dialog yang berlangsung di Kementerian Koordinator Perekonomian.
PTKP merupakan batas penghasilan yang tidak dikenai pajak penghasilan orang pribadi. Karena itu, perubahan besaran PTKP dapat menjadi bagian dari pembahasan kebijakan perpajakan yang berdampak pada perhitungan pajak wajib pajak orang pribadi. Namun, dalam keterangannya tersebut, Bimo hanya menyampaikan bahwa DJP telah mempersiapkan diri dan mengikuti dialog di tingkat pemerintah. Ia tidak menyampaikan rincian mengenai besaran penyesuaian, jadwal penerapan, maupun bentuk kebijakan yang akan diberlakukan.
Hingga adanya perintah resmi, DJP masih menunggu perkembangan pembahasan di Kementerian Koordinator Perekonomian. Sikap tersebut menjadi bagian dari kesiapan lembaga menghadapi kemungkinan keputusan mengenai PTKP untuk 2027, sekaligus menegaskan bahwa kebijakan itu belum ditetapkan.
Direktorat Jenderal Pajak (DJP) telah menyiapkan sejumlah skenario terkait kemungkinan penyesuaian Penghasilan Tidak Kena Pajak (PTKP) yang dikaji untuk 2027. Skenario tersebut tidak berdiri sebagai keputusan kebijakan, melainkan menjadi bahan awal untuk pembahasan dan penilaian lebih lanjut. Penyusunan skenario dilakukan sebagai bagian dari proses analisis pemerintah terhadap berbagai aspek yang berkaitan dengan ketentuan PTKP.
Menurut keterangan Bimo, skenario yang telah disiapkan DJP kemudian disampaikan kepada Direktorat Jenderal Strategi Ekonomi dan Fiskal Kementerian Keuangan. Penyampaian ini menjadi tahap penting agar bahan tersebut dapat ditelaah oleh direktorat yang memiliki kewenangan dalam perumusan strategi ekonomi dan kebijakan fiskal. Dengan demikian, prosesnya berlangsung secara bertahap, dimulai dari penyusunan alternatif oleh DJP, kemudian dilanjutkan dengan penyampaian kepada lembaga terkait untuk dikaji.
Direktorat Jenderal Strategi Ekonomi dan Fiskal nantinya akan menyampaikan pembahasan mengenai skenario tersebut dalam forum yang relevan. Forum itu menjadi ruang untuk membahas substansi skenario secara lebih mendalam, termasuk menilai berbagai pertimbangan yang diperlukan sebelum ada arah kebijakan lebih lanjut. Tahapan ini menunjukkan bahwa penyesuaian PTKP masih berada dalam proses kajian antarlembaga.
Alur yang disampaikan tersebut menegaskan bahwa DJP berperan menyiapkan skenario, lalu meneruskannya kepada Direktorat Jenderal Strategi Ekonomi dan Fiskal untuk ditelaah dan dibahas dalam forum terkait. Oleh karena itu, informasi mengenai skenario PTKP belum dapat dipahami sebagai penetapan final ataupun kepastian penerapan. Belum terdapat keterangan mengenai keputusan akhir, jadwal pelaksanaan yang pasti, maupun rincian perubahan kebijakan yang akan diberlakukan. Pembahasan dalam forum nantinya menjadi bagian dari proses untuk menentukan tindak lanjut berdasarkan hasil kajian dan pertimbangan pemerintah.
Apabila penyesuaian Penghasilan Tidak Kena Pajak (PTKP) benar-benar diputuskan, pemerintah perlu menyiapkan strategi untuk menjaga penerimaan negara. Bimo menyebut salah satu langkah yang dapat ditempuh adalah mencari sekaligus memperluas basis pajak baru. Dengan demikian, potensi berkurangnya penerimaan dari perubahan batas PTKP dapat diimbangi melalui sumber penerimaan lain yang masih memiliki ruang untuk digali. Perluasan tersebut dapat mencakup peningkatan kepatuhan, penguatan pengawasan, serta pemetaan kegiatan ekonomi dan wajib pajak yang selama ini belum terjangkau secara optimal.
Meski demikian, penerimaan pajak diperkirakan akan sedikit berubah sebagai konsekuensi kebijakan apabila batas PTKP disesuaikan. Perubahan itu dipandang sebagai bagian dari perhitungan kebijakan, terutama jika tujuan utamanya adalah memberikan ruang lebih besar bagi penghasilan masyarakat untuk memenuhi kebutuhan sehari-hari. Pemerintah perlu menimbang keseimbangan perlindungan daya beli dan keberlanjutan pendapatan negara sebelum mengambil keputusan.
Pembahasan mengenai penyesuaian PTKP sebelumnya muncul dalam kajian Kementerian Keuangan untuk 2027. Wacana tersebut dibahas dalam konteks stimulus ekonomi dan program pemerintah di Istana Merdeka pada 30 September 2026, dengan mempertimbangkan dampaknya terhadap daya beli masyarakat. Kajian itu belum berarti keputusan telah ditetapkan, melainkan menjadi bagian dari proses evaluasi atas berbagai pilihan kebijakan fiskal. Dampak terhadap konsumsi, penerimaan, serta kondisi ekonomi secara keseluruhan masih perlu dianalisis secara menyeluruh.
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto juga menyampaikan kemungkinan mengaitkan batas PTKP dengan upah minimum provinsi (UMP). Dalam contoh yang disampaikannya, pekerja yang menerima gaji sebesar UMP diupayakan tidak dikenai pajak. Jika gaji tersebut sebesar Rp5 juta per bulan atau Rp60 juta per tahun, sementara PTKP berada pada angka Rp54 juta, terdapat selisih Rp6 juta yang menjadi objek Pajak Penghasilan (PPh). Penjelasan itu menggambarkan arah wacana yang sedang dipertimbangkan, bukan keputusan pemerintah mengenai perubahan batas PTKP.