Jakarta | Menteri Koordinator Bidang Hukum, Hak Asasi Manusia, Imigrasi, dan Pemasyarakatan Yusril Ihza Mahendra menyampaikan bahwa terdapat usulan untuk menghapus unsur kerugian perekonomian negara dari Undang-Undang Tindak Pidana Korupsi. Pernyataan itu menjadi pokok perhatian dalam pembahasan mengenai arah pengaturan pemberantasan korupsi, khususnya terkait unsur yang digunakan untuk menilai suatu perkara. Namun, penyampaian adanya usulan tersebut tidak berarti pemerintah telah menetapkan perubahan ataupun memastikan bahwa ketentuan itu akan dihapus. Gagasan tersebut masih berada dalam tahap pembicaraan dan perlu dibedakan dari keputusan kebijakan yang telah disahkan. Dengan demikian, keterangan Yusril menunjukkan adanya opsi yang sedang dipertimbangkan, bukan kepastian perubahan hukum.
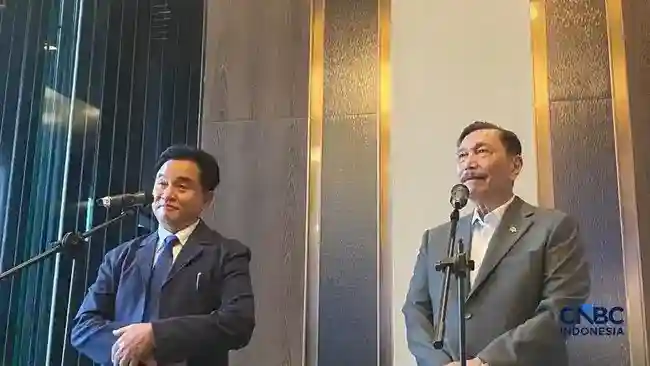
Yusril menyampaikan keterangan tersebut kepada awak media di kantor Dewan Ekonomi Nasional pada Selasa, 27 Oktober 2026. Dalam konteks itu, ia menjelaskan keberadaan usulan penghapusan unsur kerugian perekonomian negara sebagai bagian dari pembahasan yang berjalan. Informasi tersebut memberi gambaran bahwa materi dalam UU Tipikor masih menjadi bahan kajian, tetapi tidak dengan sendirinya menjelaskan seluruh tahapan atau hasil pembahasannya. Karena belum ada keputusan final yang dinyatakan, publik perlu mencermati perkembangan berikutnya sebelum menarik kesimpulan mengenai perubahan aturan. Perbedaan usulan dan keputusan penting dipahami agar kabar mengenai peninjauan undang-undang tidak ditafsirkan sebagai ketentuan baru yang sudah berlaku.
Unsur kerugian perekonomian negara merupakan bagian dari rumusan hukum yang disebut dalam pemberitaan ini, sehingga wacana penghapusannya dapat memunculkan pertanyaan mengenai cakupan pengaturan tindak pidana korupsi. Meski demikian, keterangan Yusril sebagaimana disampaikan pada kesempatan itu hanya menegaskan bahwa usulan tersebut ada dan masih dibahas. Belum terdapat dasar untuk menyatakan bahwa unsur itu telah dicoret dari undang-undang, ataupun bahwa pemerintah telah menyepakati perubahan tertentu. Kelanjutan proses pembahasan dan penjelasan resmi dari pihak terkait akan diperlukan untuk mengetahui apakah usulan tersebut dipertahankan, diubah, atau tidak diteruskan. Untuk saat ini, inti pemberitaannya adalah adanya opsi penghapusan yang belum menjadi keputusan final.
Pasal 2 ayat (1) Undang-Undang Pemberantasan Tindak Pidana Korupsi menjadi salah satu ketentuan utama yang melandasi pembahasan mengenai unsur kerugian dalam perkara korupsi. Aturan ini menyebut bahwa setiap orang yang secara melawan hukum melakukan perbuatan memperkaya diri sendiri, orang lain, atau suatu korporasi, dan perbuatan tersebut dapat merugikan keuangan negara atau perekonomian negara, dapat dikenai pidana.
Ketentuan tersebut memuat ancaman pidana penjara dan denda. Rumusan pasal menggunakan kata “dapat”, sehingga unsur kerugian dirumuskan sebagai potensi dampak dari perbuatan, bukan hanya kerugian yang telah terwujud. Dalam penerapannya, penilaian terhadap unsur-unsur pasal tetap bergantung pada fakta dan bukti dalam perkara serta proses hukum yang berlaku. Keuangan negara dan perekonomian negara merupakan dua istilah yang dicantumkan secara terpisah dalam rumusan tersebut.
Pembedaan itu penting untuk memahami usulan yang kini dibicarakan. Pokok pembahasannya menyasar unsur “perekonomian negara” dalam Pasal 2, bukan penghapusan seluruh ketentuan mengenai kerugian negara atau perubahan otomatis terhadap ancaman pidana. Unsur “keuangan negara” tetap merupakan bagian tersendiri dari rumusan pasal, sementara usulan tersebut masih berada pada tahap kajian dan pembahasan.
Karena itu, wacana penghapusan unsur kerugian perekonomian negara perlu dibedakan dari perubahan hukum yang telah ditetapkan. Selama belum ada perubahan peraturan yang disahkan dan berlaku, ketentuan Pasal 2 tetap merujuk pada rumusan undang-undang yang berlaku. Kajian pemerintah dapat menjadi bagian dari proses pembentukan kebijakan, tetapi belum dengan sendirinya mengubah dasar hukum yang digunakan dalam penanganan perkara.
Memahami bunyi pasal dan batas usulan secara cermat membantu menjaga pemberitaan tetap faktual. Perdebatan mengenai cakupan kerugian perekonomian negara berkaitan dengan bagaimana unsur itu dirumuskan dan diterapkan. Namun, pembahasan tersebut tidak boleh disamakan dengan keputusan final untuk menghapusnya, ataupun dianggap sebagai perubahan yang sudah berlaku bagi penegak hukum dan masyarakat.
Yusril menjelaskan bahwa wacana menghapus unsur kerugian perekonomian negara dari Undang-Undang Tindak Pidana Korupsi (UU Tipikor) muncul dalam rangkaian pembahasan mengenai pengaturan tindak pidana korupsi. Salah satu alasan yang dikemukakan ialah perlunya memberikan kepastian hukum. Dengan adanya rumusan yang jelas, penerapan ketentuan diharapkan memiliki pijakan yang lebih pasti bagi pihak-pihak yang berkepentingan. Penjelasan tersebut menempatkan usulan ini sebagai bagian dari pembicaraan mengenai kejelasan aturan, bukan sebagai perubahan yang telah diputuskan.
Menurut Yusril, kemajuan pembangunan ekonomi tidak dapat berhasil apabila ketidakpastian hukum dan ketidakadilan masih terjadi di tengah masyarakat. Kedua keadaan itu menjadi perhatian dalam pembahasan karena pembangunan ekonomi berlangsung dalam lingkungan sosial dan hukum yang harus memberikan rasa pasti serta perlakuan yang adil. Pernyataan tersebut menjelaskan pandangan pemerintah mengenai kaitan kepastian hukum dan agenda pembangunan. Namun, alasan itu tidak dengan sendirinya menjelaskan hasil akhir yang akan diambil dalam kajian, karena wacana tersebut masih berada dalam tahap pembahasan.
Dalam konteks itu, pengkajian terhadap unsur kerugian perekonomian negara berhubungan dengan agenda pemerintah untuk mempertegas definisi kerugian keuangan negara dalam UU Tipikor. Kejelasan mengenai definisi tersebut menjadi pokok yang perlu diperhatikan ketika ketentuan dalam undang-undang dibahas. Pemerintah menyampaikan arah pembahasan ini bersama alasan kepastian hukum yang dikemukakan Yusril. Karena itu, publikasi mengenai wacana tersebut perlu membedakan penjelasan alasan pengkajian dan keputusan perubahan undang-undang. Penegasan definisi kerugian keuangan negara merupakan agenda yang disebutkan dalam pembahasan, sementara usulan terkait unsur kerugian perekonomian negara masih dikaji. Uraian Yusril dengan demikian berfokus pada kebutuhan akan aturan yang lebih jelas serta kondisi hukum dan keadilan yang dinilai penting bagi kemajuan ekonomi, tanpa menyatakan lebih jauh dampak atau tujuan lain dari perubahan yang sedang dibicarakan.
Pemerintah menyoroti bahwa pengertian keuangan negara tidak hanya diatur dalam satu undang-undang, melainkan tersebar di sejumlah peraturan perundang-undangan. Keadaan ini menjadi relevan dalam pembahasan mengenai kemungkinan penghapusan unsur kerugian perekonomian negara dalam Undang-Undang Pemberantasan Tindak Pidana Korupsi. Sebelum perubahan norma diputuskan, pemerintah menilai perlu melihat lebih dahulu bagaimana istilah keuangan negara digunakan dan dijelaskan dalam berbagai aturan yang berlaku. Perbedaan konteks pengaturan dapat memengaruhi cara suatu perkara dipahami, termasuk dalam menilai hubungan tindakan yang diduga merugikan dan lingkup keuangan negara. Karena itu, diskusi tidak terbatas pada rumusan satu pasal, tetapi juga menyentuh keselarasan antarketentuan hukum.
Contoh aturan yang memuat pengertian tersebut lain Undang-Undang Nomor 15 Tahun 2006 tentang Badan Pemeriksa Keuangan dan Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara. Keduanya menjadi bagian dari sejumlah dasar hukum yang digunakan untuk menerangkan cakupan keuangan negara, meskipun masing-masing memiliki konteks dan tujuan pengaturan. Banyaknya rujukan ini menuntut kehati-hatian ketika istilah yang sama dipakai dalam proses penegakan hukum. Aparat dan pihak yang berkepentingan perlu memahami ketentuan mana yang menjadi acuan, serta bagaimana definisi dalam aturan-aturan tersebut berhubungan dengan rumusan tindak pidana korupsi. Tanpa pemahaman yang seragam, penafsiran atas unsur kerugian dapat berpotensi berbeda satu perkara dan perkara lain.
Yusril menyoroti bahwa terlalu banyak definisi keuangan negara dapat menimbulkan persoalan dalam menentukan acuan yang seharusnya diterapkan. Ketidakjelasan pilihan rujukan berisiko membuka ruang perbedaan tafsir, baik pada tahap penyelidikan dan penyidikan maupun ketika perkara diperiksa di pengadilan. Oleh sebab itu, penegasan arti keuangan negara dipandang penting untuk mendukung kepastian hukum dan penerapan aturan yang konsisten.
Baca juga: Analisis Klaim Kerugian Negara Dari Praktik Under-invoicing CPO | Upaya Pemerintah Jakarta Cegah Penyelundupan Kacang Tanah | Pemerintah Jakarta Dukung Penanganan Penyelundupan Kacang Tanah