Jakarta | Otoritas Jasa Keuangan (OJK) menyesuaikan proyeksi pertumbuhan sektor jasa keuangan seiring meningkatnya ketidakpastian global. Perubahan kondisi ekonomi dunia membuat perkiraan sebelumnya perlu ditinjau kembali agar lebih mencerminkan risiko yang sedang berkembang. Langkah ini menjadi bagian dari pemantauan OJK terhadap dinamika pasar dan kemampuan sektor jasa keuangan dalam menghadapi tekanan eksternal.
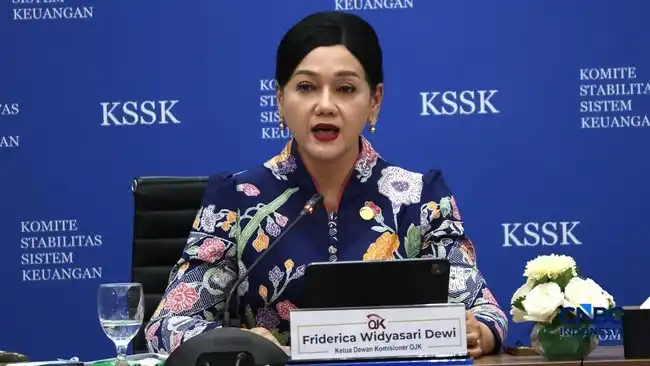
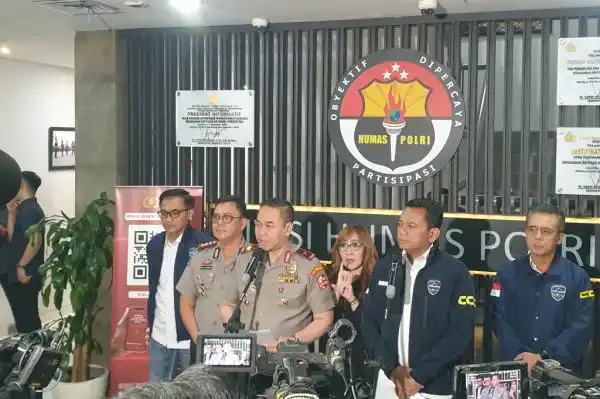
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menyampaikan hal tersebut dalam konferensi pers hasil Rapat Dewan Komisioner OJK pada Kamis, 5 November 2026. Ia menjelaskan bahwa lembaganya mencermati berbagai perkembangan internasional yang dapat memengaruhi perekonomian dan industri keuangan. Penyesuaian proyeksi dilakukan dengan mempertimbangkan perubahan lingkungan global, bukan semata-mata mengacu pada tren pertumbuhan yang telah terjadi.
Salah satu perhatian utama OJK adalah konflik geopolitik yang berlangsung di sejumlah kawasan, disertai tekanan global yang masih membayangi perekonomian. Menurut Friderica, konflik dan ketegangan tersebut mendorong kenaikan harga energi. Perubahan harga energi dapat merambat ke biaya produksi dan transportasi, lalu meningkatkan tekanan harga barang dan jasa. Dampak lanjutan yang perlu diperhatikan adalah inflasi, yang dapat memengaruhi daya beli masyarakat serta keputusan dunia usaha.
Tekanan inflasi juga berpengaruh terhadap arah kebijakan moneter. Ketika inflasi meningkat atau diperkirakan bertahan lebih lama, pasar dapat memperkirakan bahwa suku bunga akan tetap tinggi di berbagai negara. Ekspektasi suku bunga tinggi berpotensi memengaruhi biaya pendanaan, arus modal, nilai tukar, dan kondisi pasar keuangan. Karena itu, OJK menilai perkembangan tersebut penting dalam menyusun proyeksi yang lebih berhati-hati.
Peninjauan ini tidak dengan sendirinya menunjukkan bahwa pertumbuhan sektor jasa keuangan akan melemah secara tajam. Namun, proyeksi perlu memperhitungkan skenario risiko yang lebih luas, termasuk kemungkinan perubahan harga energi, inflasi, dan kebijakan suku bunga. Dengan memantau faktor-faktor tersebut, OJK dapat menilai ketahanan industri serta mengantisipasi dampaknya terhadap lembaga keuangan dan masyarakat. Perkiraan yang diperbarui juga membantu pemangku kepentingan memahami bahwa prospek sektor jasa keuangan sangat berkaitan dengan perkembangan global yang terus berubah.
OJK memperkirakan industri asuransi dan penjaminan tumbuh sekitar 2%–4% hingga akhir tahun. Proyeksi ini mencerminkan perkiraan perkembangan sektor tersebut di tengah tekanan global dan dinamika perekonomian yang masih perlu dicermati. Angka pertumbuhan industri ini menjadi salah satu gambaran mengenai arah kegiatan usaha asuransi dan penjaminan, tetapi tidak berdiri sendiri sebagai ukuran seluruh kondisi keuangan kedua subsektor. Perkembangan aktual tetap dapat dipengaruhi oleh perubahan lingkungan ekonomi serta komposisi aset yang tercatat pada masing-masing lembaga. Karena itu, angka proyeksi perlu dibaca bersama penjelasan mengenai basis perhitungan dan karakteristik setiap indikator.
Untuk program dana pensiun, OJK memproyeksikan pertumbuhan sebesar 4%–6% sampai penghujung tahun. Sementara itu, aset program penjaminan diperkirakan meningkat lebih tinggi, yakni sekitar 28%–30%. Perbedaan rentang tersebut tidak serta-merta menunjukkan bahwa aktivitas usaha penjaminan akan berkembang dengan laju yang sama besarnya. Pertumbuhan aset merupakan indikator tersendiri, dan angkanya dapat berubah karena faktor pencatatan maupun perpindahan pengelolaan. Dengan demikian, proyeksi dana pensiun dan aset penjaminan sebaiknya dipahami sesuai konteks masing-masing, bukan dibandingkan secara langsung sebagai ukuran kinerja yang seragam.
Friderica, yang akrab disapa Kiki, menjelaskan bahwa proyeksi pertumbuhan aset program penjaminan terutama dipengaruhi oleh reklasifikasi aset yang sebelumnya dikelola perusahaan asuransi ke perusahaan penjaminan. Perubahan klasifikasi atau pengelolaan tersebut dapat menaikkan aset yang tercatat pada program penjaminan, meskipun kenaikan itu tidak seluruhnya merepresentasikan pertumbuhan organik dari kegiatan usaha baru. Penjelasan ini penting agar angka 28%–30% tidak ditafsirkan secara berlebihan sebagai lonjakan bisnis penjaminan. Secara keseluruhan, proyeksi OJK menunjukkan rentang pertumbuhan yang berbeda untuk industri asuransi dan penjaminan, dana pensiun, serta aset program penjaminan. Memahami faktor di balik angka-angka tersebut membantu pembaca membedakan perkembangan kegiatan sektor dari dampak perubahan pencatatan aset.
Otoritas Jasa Keuangan (OJK) memperkirakan piutang industri perusahaan pembiayaan tumbuh sekitar 2%–4% hingga akhir tahun ini. Proyeksi tersebut menunjukkan bahwa ekspansi pembiayaan diperkirakan tetap berlangsung, tetapi lebih terbatas dibandingkan kondisi yang didukung permintaan kuat. Besaran pertumbuhan itu mencerminkan penyesuaian terhadap perkembangan ekonomi dan dinamika pasar, terutama ketika tekanan global masih memengaruhi aktivitas usaha serta daya beli masyarakat. Dengan demikian, pelaku industri perlu menjaga kualitas penyaluran sekaligus mencermati perubahan kebutuhan nasabah.
Dalam pemaparannya, OJK membahas perkembangan sektor perusahaan pembiayaan bersama perusahaan modal ventura, lembaga keuangan mikro, dan lembaga jasa keuangan lainnya. Kelompok sektor tersebut kerap disebut sebagai industri PVML. Perkembangan tiap lembaga dapat dipengaruhi faktor yang berbeda, namun kondisi makroekonomi dan situasi pasar keuangan tetap menjadi pertimbangan penting dalam menetapkan arah pertumbuhan. Karena itu, proyeksi piutang pembiayaan tidak hanya berkaitan dengan ketersediaan pendanaan, tetapi juga dengan permintaan dari rumah tangga dan pelaku usaha, serta kecermatan lembaga dalam menilai risiko.
Kiki menjelaskan bahwa tekanan ekonomi global turut berdampak pada penjualan kendaraan bermotor. Perubahan penjualan tersebut dapat memengaruhi kebutuhan pembiayaan kendaraan, salah satu segmen yang berkaitan erat dengan aktivitas perusahaan pembiayaan. Ketika pembelian kendaraan melambat, peluang penyaluran pembiayaan baru juga dapat tertahan, meskipun besarnya dampak bergantung pada kondisi masing-masing segmen dan respons konsumen. Kiki juga menyoroti tren pembiayaan investasi yang mengalami pengaruh dari situasi tersebut. Perusahaan dapat meninjau kembali rencana investasi ketika ketidakpastian meningkat atau prospek usaha berubah. Perkembangan ini menjadi salah satu alasan OJK memperkirakan pertumbuhan piutang berada pada kisaran moderat. Ke depan, pencapaian proyeksi 2%–4% akan bergantung pada perkembangan penjualan, permintaan pembiayaan, dan kemampuan industri beradaptasi terhadap tekanan eksternal. Pemantauan terhadap kualitas pembiayaan juga tetap penting agar pertumbuhan berlangsung secara terukur, tanpa mengabaikan potensi risiko yang muncul dari perubahan kondisi ekonomi domestik maupun global.
Kiki menilai sektor jasa keuangan nasional tetap menunjukkan ketahanan di tengah berbagai tantangan yang berlangsung. Penilaian tersebut mencerminkan kondisi sektor yang masih mampu menjalankan perannya, termasuk mendukung kegiatan ekonomi melalui fungsi intermediasi. Meski tekanan global menjadi latar yang perlu diperhatikan, menurut Kiki, sektor jasa keuangan di dalam negeri tetap memperlihatkan daya tahan. Pernyataan ini disampaikan dengan melihat perkembangan pada sektor perbankan, terutama pertumbuhan kredit dan tingkat kredit bermasalah. Kedua data tersebut memberikan gambaran mengenai penyaluran pembiayaan serta kualitas kredit pada periode yang disebutkan. Dengan demikian, gambaran ketahanan yang disampaikan Kiki bertumpu pada perkembangan kredit perbankan dan rasio NPL gross, tanpa mengabaikan tantangan yang dihadapi sektor jasa keuangan.
Pada September 2026, kredit perbankan tercatat tumbuh 13,26% secara tahunan atau year on year (yoy). Angka pertumbuhan tersebut menggambarkan perkembangan penyaluran kredit dibandingkan periode yang sama pada tahun sebelumnya. Kiki menggunakan data ini sebagai salah satu penanda bahwa fungsi intermediasi perbankan tetap berjalan. Dalam konteks penilaian sektor jasa keuangan, penyaluran kredit merupakan bagian dari peran perbankan dalam menyalurkan dana kepada pihak yang membutuhkan pembiayaan. Pertumbuhan kredit tersebut disampaikan bersama rasio kredit bermasalah bruto, sehingga keterangan mengenai perkembangan intermediasi juga memuat gambaran kualitas kredit pada periode yang sama. Data ini berfokus pada kondisi perbankan hingga September 2026, sesuai dengan angka yang dipaparkan Kiki.
Rasio kredit bermasalah bruto atau NPL gross pada September 2026 tercatat sebesar 2,07%. Kiki menyertakan angka tersebut sebagai informasi pendukung dalam menjelaskan kondisi kredit perbankan.
Baca juga: Kenaikan inflasi yang terjadi turut direspons oleh Menteri Keuangan Suahassil Nazara
40 kunjungan