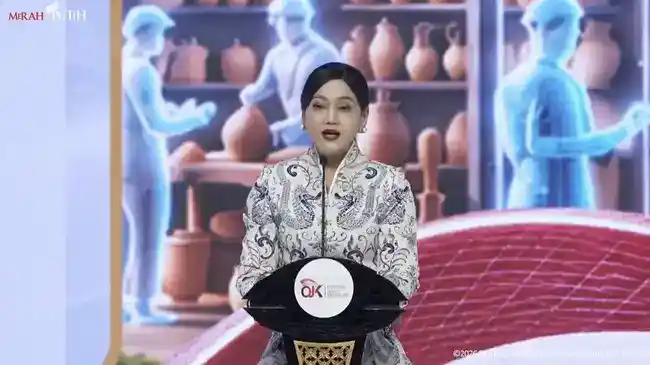
Jakarta | Otoritas Jasa Keuangan (OJK) menyatakan heran atas kemungkinan status pasar saham Indonesia diturunkan oleh MSCI. Sikap tersebut disampaikan Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, dalam sidang kabinet paripurna di Istana Negara pada Jumat, 23 Oktober 2026. Pernyataan ini muncul di tengah perhatian terhadap penilaian lembaga penyedia indeks global tersebut atas kondisi pasar saham Indonesia. OJK menyoroti bahwa hasil tinjauan MSCI sebelumnya menunjukkan sejumlah aspek pasar Indonesia dinilai positif dibandingkan negara-negara lain dalam kelompok emerging market.
Friderica menyebut tinjauan MSCI pada Juni memberikan penilaian positif kepada Indonesia pada 16 dari total 18 indikator yang diperbandingkan dengan negara-negara emerging market. Angka tersebut menjadi dasar bagi OJK untuk mempertanyakan kemungkinan perubahan klasifikasi pasar Indonesia. Namun, informasi yang disampaikan dalam paparan itu tidak merinci indikator mana saja yang memperoleh penilaian positif. Karena itu, temuan tersebut perlu dipahami sebatas jumlah indikator yang disebutkan, tanpa mengaitkannya dengan aspek tertentu yang belum dijelaskan secara terbuka.
Perbedaan hasil tinjauan yang disebut positif dan kemungkinan penurunan status menjadi pokok perhatian OJK. Pernyataan Friderica menegaskan bahwa otoritas ingin memahami landasan penilaian yang dapat memengaruhi klasifikasi pasar saham Indonesia. Meski demikian, paparan tersebut tidak menyatakan bahwa MSCI telah menetapkan perubahan status, ataupun menjelaskan keputusan akhir yang akan diambil. Kemungkinan penurunan masih menjadi isu yang dipertanyakan, sementara angka 16 dari 18 indikator merujuk pada hasil penilaian dalam tinjauan Juni. Dengan menekankan informasi yang tersedia, OJK mengangkat pertanyaan mengenai kesesuaian penilaian positif tersebut dan risiko perubahan klasifikasi. Perkembangan berikutnya bergantung pada evaluasi MSCI, sedangkan rincian lebih lanjut mengenai indikator dan pertimbangannya belum disampaikan dalam paparan tersebut.
MSCI menyampaikan kemungkinan penurunan klasifikasi pasar saham Indonesia apabila persoalan yang menjadi perhatiannya tidak ditangani secara memadai. Risiko tersebut tidak terbatas pada perubahan dari emerging market menjadi frontier market. MSCI juga menyebut kemungkinan Indonesia dikategorikan sebagai stand-alone market, yakni berada di luar kelompok pasar berkembang maupun pasar frontier dalam kerangka klasifikasi yang digunakan lembaga tersebut. Penyebutan beberapa kemungkinan ini menunjukkan bahwa pembahasan menyangkut penilaian atas aksesibilitas dan kualitas pasar, bukan sekadar perubahan label. Namun, kemungkinan tersebut perlu dipahami sebagai risiko yang disampaikan MSCI, bukan keputusan yang telah ditetapkan.
Sejumlah isu yang dicatat berkaitan dengan ketersediaan saham untuk diperdagangkan publik atau free float, keterbukaan informasi mengenai kepemilikan saham, serta tingginya konsentrasi kepemilikan pada saham tertentu. Free float menjadi perhatian karena menggambarkan bagian saham yang tersedia bagi investor di pasar. Sementara itu, transparansi struktur kepemilikan membantu pelaku pasar menilai siapa yang menguasai saham dan seberapa besar porsi yang benar-benar dapat diperdagangkan. Konsentrasi kepemilikan yang tinggi juga dapat membatasi likuiditas dan memengaruhi representasi saham dalam indeks. Ketiga aspek tersebut menjadi bagian dari penilaian MSCI terhadap keterbukaan dan kemudahan akses investor di pasar Indonesia.
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, menyatakan bahwa laporan MSCI pada Juni 2026 menindaklanjuti peristiwa yang terjadi pada Januari 2026. Ia juga menyampaikan rencana MSCI untuk membuka konsultasi pada November apabila perbaikan pasar Indonesia dinilai belum memadai. Pernyataan ini menjelaskan tahapan yang mungkin ditempuh, tetapi belum memastikan apakah konsultasi tersebut akan berlangsung ataupun menghasilkan perubahan klasifikasi. Dengan demikian, perhatian saat ini tertuju pada penilaian MSCI atas kemajuan pembenahan, termasuk perbaikan data free float dan transparansi kepemilikan. OJK dan pihak terkait perlu menanggapi catatan tersebut melalui langkah yang dapat memperkuat keterbukaan serta akses investor. Hingga ada keterangan lebih lanjut dari MSCI, rencana konsultasi dan kemungkinan penurunan status tetap merupakan hal yang disampaikan sebagai potensi, bukan hasil akhir.
Dalam menanggapi pertanyaan mengenai risiko penurunan status pasar saham Indonesia oleh MSCI, OJK memaparkan sejumlah ketentuan yang menurut Friderica telah mendukung keterbukaan dan pengaturan pasar. Salah satu pembanding yang disampaikan adalah ambang pengungkapan kepemilikan saham. Di Indonesia, informasi kepemilikan saham diungkap mulai dari porsi 1%. Friderica menyebut bahwa di banyak pasar lain, ambang pengungkapan berada di atas 5%. Perbedaan batas tersebut menjadi bagian dari penjelasan OJK mengenai tingkat transparansi informasi kepemilikan di pasar domestik.
Ketentuan pengungkapan itu, sebagaimana dipaparkan Friderica, memungkinkan informasi tentang kepemilikan saham tersedia pada batas yang lebih rendah dibandingkan ambang yang berlaku di banyak pasar lain. Perbandingan ini disampaikan sebagai gambaran aturan yang berlaku di Indonesia, bukan sebagai klaim bahwa seluruh pasar di luar negeri menerapkan satu ketentuan yang sama. OJK mengangkat aspek tersebut untuk menjelaskan bagaimana aturan domestik mengatur keterbukaan informasi kepemilikan, terutama bagi pihak yang menilai akses terhadap informasi pasar.
Friderica juga membandingkan persyaratan penawaran umum perdana saham atau IPO. Di Indonesia, emiten diwajibkan menyediakan porsi saham publik sebesar 15% hingga 25%. Ketentuan ini menjadi salah satu contoh aturan pasar saham yang turut disampaikan OJK dalam merespons isu penilaian MSCI. Paparan tersebut menjelaskan besaran porsi publik yang diwajibkan dalam proses IPO di Indonesia, tanpa memperluasnya menjadi perbandingan mengenai ketentuan IPO di negara lain.
Selain keterbukaan kepemilikan dan porsi saham publik, OJK memiliki 39 klasifikasi tipe investor. Friderica menilai klasifikasi tersebut sangat rinci dan menyebut sejumlah negara lain bahkan tidak mempunyai rincian klasifikasi serupa. Dengan memaparkan tiga aspek itu, OJK menyampaikan pembanding mengenai aturan Indonesia: ambang pengungkapan kepemilikan mulai 1%, kewajiban porsi saham publik IPO 15% hingga 25%, serta pengelompokan investor yang terperinci. Penjelasan Friderica berfokus pada ketentuan tersebut sebagai tanggapan OJK atas pertanyaan terkait status pasar saham Indonesia.
MSCI dikenal sebagai penyedia indeks global yang menyusun tolok ukur untuk berbagai pasar saham, termasuk pasar negara berkembang. Indeks tersebut membantu investor membandingkan kinerja pasar dan menilai posisi suatu negara dalam portofolio internasional. Karena digunakan secara luas oleh dana kelolaan global dan manajer investasi, klasifikasi MSCI dapat menjadi salah satu pertimbangan ketika mereka mengkaji peluang investasi di suatu negara. Perubahan status atau kategori pasar, karena itu, mendapat perhatian bukan hanya sebagai keputusan teknis penyedia indeks, melainkan juga sebagai sinyal yang dapat memengaruhi cara pelaku pasar menilai akses dan karakteristik pasar tersebut.
Peran penyedia indeks penting dalam pengelolaan investasi karena sebagian dana menggunakan indeks sebagai acuan untuk menyusun portofolio, mengukur hasil investasi, atau menentukan bobot aset di sejumlah negara. Manajer investasi juga dapat merujuk pada indeks saat mengevaluasi risiko, likuiditas, serta kesesuaian suatu pasar dengan mandat investasinya. Dengan demikian, keputusan mengenai klasifikasi dan komposisi indeks dapat menjadi bagian dari proses pertimbangan investasi, meskipun setiap investor tetap memiliki kebijakan dan penilaian masing-masing. Dampaknya tidak otomatis seragam, sebab keputusan akhir juga bergantung pada strategi dana, kondisi pasar, dan faktor ekonomi lainnya.
MSCI bukan satu-satunya institusi yang menyediakan indeks bagi investor internasional. FTSE Russell dan Bloomberg Index juga menerbitkan indeks yang menjadi acuan bagi sebagian dana kelolaan dan manajer investasi dunia. Masing-masing penyedia memiliki metodologi serta cakupan indeks sendiri, sehingga investor dapat menggunakan satu atau beberapa tolok ukur sesuai kebutuhan. Keberadaan berbagai penyedia tersebut menjadikan klasifikasi pasar sebagai perhatian yang lebih luas dalam ekosistem investasi global.
Baca juga: Penurunan Harga Emas Antam: Apakah Saatnya Membeli? | Potensi Penurunan Nilai Rupiah: Pengaruh Kebijakan The Fed dan Fenomena El Nino