JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 8 Oktober 2026, Badan Pemeriksa Keuangan (BPK) menyoroti masih adanya persoalan dalam tata kelola keuangan daerah, meskipun sebagian besar pemerintah daerah memperoleh opini Wajar Tanpa Pengecualian (WTP). Predikat tersebut menunjukkan bahwa laporan keuangan telah disajikan secara wajar dalam aspek material sesuai dengan standar akuntansi pemerintahan. Namun, opini audit tidak serta-merta berarti seluruh proses pengelolaan anggaran, pelaksanaan program, dan pertanggungjawaban keuangan telah berjalan tanpa kelemahan.
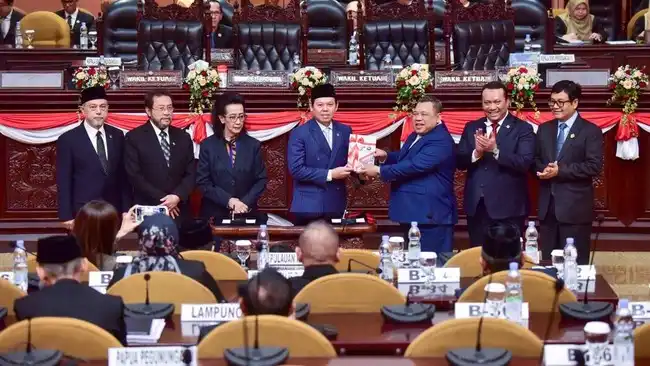
Temuan itu tercantum dalam Ikhtisar Hasil Pemeriksaan Semester (IHPS) I Tahun 2026 yang diserahkan BPK kepada Dewan Perwakilan Daerah (DPD) RI pada Kamis, 8 Oktober 2026. Dokumen tersebut memuat berbagai hasil pemeriksaan atas penyelenggaraan pemerintahan, termasuk pengelolaan dana pendidikan, layanan kesehatan, serta penerimaan daerah. Sejumlah persoalan masih ditemukan dalam kepatuhan terhadap ketentuan, efektivitas pelaksanaan kegiatan, dan keandalan pertanggungjawaban penggunaan anggaran.
Anggota VI BPK Fathan Subchi menjelaskan bahwa IHPS I Tahun 2026 memuat 762 laporan hasil pemeriksaan. Dari jumlah tersebut, sebanyak 548 laporan berkaitan dengan pemerintah daerah. Rinciannya terdiri atas 546 laporan keuangan, satu laporan kinerja, dan satu laporan dengan tujuan tertentu. Data itu memperlihatkan luasnya cakupan pemeriksaan BPK terhadap pengelolaan keuangan di tingkat daerah.
Perhatian utama dalam pemberitaan ini bukan semata-mata pada banyaknya pemerintah daerah yang meraih opini WTP, melainkan pada kualitas pengelolaan dan pertanggungjawaban keuangannya. Pemeriksaan BPK menunjukkan bahwa masih terdapat jarak penyajian laporan yang memenuhi standar dan praktik pengelolaan anggaran yang sepenuhnya tertib, efektif, serta sesuai ketentuan. Karena itu, pemerintah daerah tetap perlu menindaklanjuti rekomendasi pemeriksaan, memperkuat pengawasan internal, dan memastikan setiap rupiah anggaran memberikan manfaat nyata bagi masyarakat.
Hasil pemeriksaan Badan Pemeriksa Keuangan (BPK) atas 546 Laporan Keuangan Pemerintah Daerah (LKPD) tahun 2025 menunjukkan bahwa sebagian besar pemerintah daerah telah menyajikan laporan keuangan sesuai dengan standar yang berlaku. Sebanyak 509 pemerintah daerah memperoleh opini Wajar Tanpa Pengecualian (WTP). Opini tersebut mencerminkan bahwa laporan keuangan dinilai telah disajikan secara wajar, dalam seluruh hal yang material, sesuai dengan prinsip akuntansi pemerintahan. Selain itu, 35 pemerintah daerah memperoleh opini Wajar Dengan Pengecualian (WDP), sedangkan dua daerah mendapatkan opini Tidak Menyatakan Pendapat (TMP).
BPK juga menyampaikan apresiasi kepada 33 pemerintah daerah yang berhasil memperbaiki opini dari WDP menjadi WTP. Perubahan tersebut dicapai setelah pemerintah daerah menindaklanjuti berbagai permasalahan yang ditemukan dalam pemeriksaan pada tahun-tahun sebelumnya. BPK memandang peningkatan opini ini sebagai tanda adanya komitmen untuk membenahi pengelolaan dan pertanggungjawaban keuangan daerah. Perbaikan itu sekaligus menunjukkan bahwa tindak lanjut atas rekomendasi pemeriksaan dapat mendorong peningkatan kualitas laporan, penguatan pengendalian internal, serta perbaikan tata kelola anggaran dan aset daerah.
Namun, capaian opini tersebut tidak berarti seluruh persoalan telah terselesaikan. Dalam pemeriksaan atas LKPD tahun 2025, BPK masih menemukan permasalahan keuangan negara dengan nilai keseluruhan Rp49,28 triliun. Nilai tersebut mencakup berbagai persoalan yang berkaitan dengan pengelolaan dan pertanggungjawaban keuangan, sehingga memerlukan tindak lanjut dari pemerintah daerah dan pihak terkait. Selama proses pemeriksaan berlangsung, sejumlah pihak telah mengembalikan dana sebesar Rp1,80 triliun. Pengembalian itu disetorkan kepada kas negara, kas daerah, perusahaan, atau badan lainnya. Secara khusus, pengembalian yang dilakukan oleh pemerintah daerah dan badan usaha milik daerah mencapai Rp740,93 miliar. Data tersebut menunjukkan bahwa pemeriksaan tidak hanya berfungsi mengidentifikasi kelemahan, tetapi juga mendorong pemulihan keuangan serta memperkuat akuntabilitas pengelolaan dana publik.
Dalam pemeriksaan atas tata kelola keuangan daerah, BPK menyoroti sejumlah sektor yang masih memerlukan perbaikan. Salah satu temuan berada pada sektor pendidikan, khususnya pengelolaan dana Bantuan Operasional Satuan Pendidikan (BOSP). Pengelolaan dana tersebut di 288 pemerintah daerah dinilai belum sepenuhnya mengikuti ketentuan yang berlaku. Kondisi ini dapat berkaitan dengan ketidaktepatan pembayaran atau penggunaan dana yang perlu segera ditertibkan agar alokasi anggaran benar-benar mendukung kebutuhan satuan pendidikan.
Atas temuan tersebut, BPK merekomendasikan kepala daerah memproses pengembalian kelebihan pembayaran dana BOSP sesuai hasil pemeriksaan. Pemerintah daerah juga diminta menyusun dan menyerahkan rekapitulasi pengembalian kepada Kementerian Keuangan. Dokumen itu diperlukan sebagai dasar penghitungan alokasi dana BOSP pada periode berikutnya. Langkah tersebut diharapkan memperkuat akurasi perencanaan, mencegah pengulangan kesalahan, serta memastikan penyaluran dana pendidikan didasarkan pada data dan ketentuan yang sesuai.
Di sektor kesehatan, BPK menemukan bahwa pembayaran iuran peserta BPJS Kesehatan masih menggunakan data kepesertaan yang belum sepenuhnya valid dan mutakhir. Penggunaan data yang tidak diperbarui berisiko menimbulkan pembayaran yang tidak tepat sasaran dan menyulitkan pengendalian belanja daerah. Karena itu, kepala daerah diminta berkoordinasi dengan BPJS Kesehatan dan Kementerian Dalam Negeri untuk memperbarui data yang menjadi dasar pembayaran iuran yang ditanggung pemerintah daerah. Koordinasi ini perlu dilakukan secara berkala agar perubahan status peserta dapat segera tercermin dalam perhitungan anggaran.
Pada sisi penerimaan, pemungutan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) dari program Pendaftaran Tanah Sistematis Lengkap (PTSL) juga belum optimal. BPK merekomendasikan kepala daerah berkoordinasi dengan kantor pertanahan setempat untuk memperoleh data objek PTSL yang memenuhi kriteria pengenaan BPHTB. Ketersediaan data yang akurat dapat membantu pemerintah daerah mengidentifikasi potensi penerimaan, meningkatkan kepatuhan wajib pajak, dan mengoptimalkan pendapatan daerah tanpa mengabaikan ketentuan administrasi perpajakan.
BPK menegaskan bahwa penyelesaian persoalan keuangan negara tidak cukup dilakukan melalui pengembalian kerugian atau kelebihan pembayaran. Langkah tersebut perlu diikuti pembenahan tata kelola agar penyebab terjadinya permasalahan dapat diatasi dan tidak berulang. Perbaikan mencakup penguatan perencanaan, pelaksanaan, pengawasan, serta pemutakhiran data yang menjadi dasar pengambilan keputusan dan penyaluran anggaran. Dengan demikian, tindak lanjut pemeriksaan tidak berhenti pada pemulihan nilai keuangan, tetapi juga memperbaiki proses pengelolaannya.
Kebutuhan pembenahan tersebut terlihat dalam sejumlah rekomendasi yang berkaitan dengan dana BOSP, data peserta BPJS Kesehatan, dan pemungutan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB). Pengelolaan dana BOSP memerlukan kesesuaian pemerintah daerah, satuan pendidikan, dan kementerian terkait. Sementara itu, penataan data peserta BPJS Kesehatan membutuhkan pertukaran informasi serta koordinasi pemerintah daerah dan BPJS Kesehatan. Pada pemungutan BPHTB, pemerintah daerah perlu memperkuat keterhubungan data dan proses kerja dengan kantor pertanahan serta instansi yang memiliki informasi pertanahan.
Persoalan-persoalan tersebut menunjukkan bahwa sebagian temuan tidak berdiri sendiri dalam satu sektor atau satu institusi. Karena itu, pelaksanaan rekomendasi BPK memerlukan sinergi pemerintah daerah, kementerian terkait, BPJS Kesehatan, dan kantor pertanahan sesuai kewenangan masing-masing. Koordinasi antarlembaga penting untuk memastikan data yang digunakan akurat, prosedur berjalan selaras, dan pengawasan dapat dilakukan secara berkelanjutan. BPK menilai tindak lanjut perlu diarahkan pada penyelesaian akar masalah dalam pengelolaan keuangan negara dan daerah, bukan semata-mata pemenuhan dokumen administratif.