
Jakarta | Pada 2026, industri asuransi dan reasuransi Indonesia bergerak dalam lingkungan yang masih diwarnai ketidakpastian geopolitik serta tekanan ekonomi global. Situasi tersebut menjadi latar penting untuk membaca perkembangan sektor ini, tanpa menyimpulkan bahwa satu faktor tertentu secara langsung menentukan kinerja perusahaan. Gambaran yang tersedia menunjukkan bahwa pertumbuhan industri belum terlalu tinggi dan pelaku usaha masih menghadapi sejumlah tantangan. Karena itu, pembahasan mengenai kondisi sektor perlu disampaikan secara terukur, dengan membedakan konteks umum dari informasi yang secara khusus telah dikemukakan oleh pihak industri.
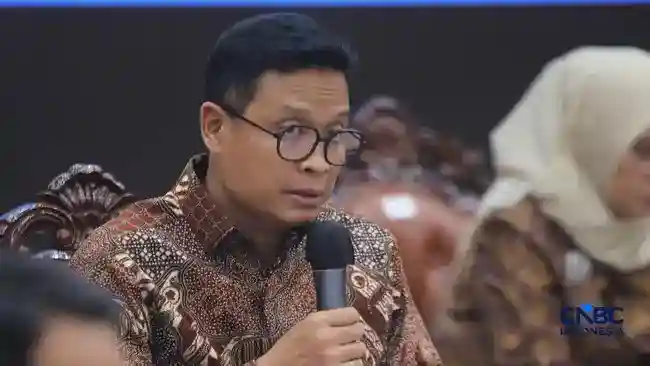
Direktur Utama Maipark, Kocu Andre Hutagalung, menggambarkan pertumbuhan industri asuransi sebagai tidak terlalu tinggi. Pernyataan ini memberi indikasi bahwa laju perkembangan pada periode tersebut belum menonjol, sementara berbagai tantangan tetap menyertai kegiatan industri. Gambaran itu mencakup sektor asuransi dan reasuransi dalam konteks risiko yang dihadapi pada 2026, tetapi tidak merinci ukuran pertumbuhan, capaian masing-masing perusahaan, ataupun bentuk tantangan tertentu. Dengan demikian, keterangan tersebut sebaiknya dipahami sebagai penilaian umum mengenai keadaan industri, bukan sebagai uraian lengkap atas seluruh aspek kinerjanya.
Ketidakpastian geopolitik dan tekanan ekonomi global menjadi bagian dari lingkungan yang perlu diperhatikan ketika menilai kondisi tersebut. Keduanya menandai bahwa industri beroperasi di tengah situasi yang tidak sepenuhnya pasti, namun informasi yang tersedia tidak menjelaskan mekanisme, sektor usaha, atau dampak khusus yang ditimbulkannya. Tidak tepat pula untuk menambahkan asumsi mengenai penyebab pertumbuhan yang terbatas atau akibat tertentu bagi perusahaan maupun nasabah. Dalam batas konteks ini, gambaran 2026 adalah industri dengan pertumbuhan yang tidak terlalu tinggi dan tantangan yang beragam, sebagaimana disampaikan Kocu Andre Hutagalung. Uraian tersebut menempatkan keadaan industri secara proporsional: tekanan global merupakan latar, sedangkan laju pertumbuhan dan adanya tantangan merupakan pokok penilaian yang disampaikan. Pembaca dapat mencermati hubungan konteks itu tanpa menganggapnya sebagai penjelasan rinci mengenai prospek, kebijakan, atau perubahan kondisi perusahaan. Untuk memahami dinamika lebih luas, diperlukan informasi tambahan yang secara spesifik menguraikan indikator dan tantangan yang dimaksud, tetapi hal itu berada di luar keterangan yang tersedia di sini.
Catatan Otoritas Jasa Keuangan (OJK) per Agustus 2026 memberikan gambaran mengenai skala industri asuransi komersial Indonesia pada periode tersebut. Total aset industri tercatat mencapai Rp982 triliun, sedangkan premi tercatat sebesar Rp255,4 triliun. Kedua angka ini menunjukkan besarnya sumber daya dan aktivitas penghimpunan premi dalam sektor asuransi komersial, tetapi mewakili hal yang berbeda. Aset menggambarkan nilai kekayaan yang tercatat pada industri, sementara premi menunjukkan nilai kontribusi yang dihimpun sesuai cakupan pelaporan OJK. Karena itu, keduanya sebaiknya dibaca sebagai ukuran skala, bukan sebagai ukuran kinerja yang dapat saling menggantikan.
Pencatatan aset mengacu pada posisi industri per Agustus 2026. Angka tersebut memberi konteks tentang besaran dana dan kekayaan yang dikelola perusahaan asuransi komersial pada waktu itu. Sementara itu, premi Rp255,4 triliun merupakan catatan premi hingga Agustus 2026 sebagaimana dilaporkan OJK. Perbedaan sifat dan periode pengukuran penting diperhatikan saat menyampaikan atau membandingkan angka-angka tersebut. Nilai aset bukanlah jumlah premi, dan premi bukanlah nilai aset. Keduanya juga tidak dengan sendirinya menunjukkan laba, kecukupan modal, kemampuan membayar klaim, ataupun tingkat perlindungan yang diterima pemegang polis.
Dalam membaca perkembangan industri di tengah risiko bencana dan tekanan ekonomi pada 2026, angka ini dapat menjadi titik awal untuk memahami ukuran sektor, bukan dasar tunggal untuk menilai ketahanan atau mutu layanan. Penilaian yang lebih menyeluruh memerlukan indikator lain, seperti pertumbuhan premi dari periode pembanding, komposisi aset dan kewajiban, klaim yang dibayarkan, serta kondisi permodalan dan kesehatan perusahaan. Tanpa pembanding yang sepadan, perubahan atau besarnya angka aset maupun premi tidak cukup untuk menyimpulkan arah kinerja. Dengan demikian, data OJK per Agustus 2026 paling tepat dipahami sebagai potret skala industri pada satu periode pelaporan: aset Rp982 triliun dan premi Rp255,4 triliun, masing-masing dengan makna dan cakupan pengukurannya sendiri.
Sektor asuransi umum dan reasuransi mengalami kontraksi, dengan penurunan yang paling terlihat pada asuransi harta benda. Pada lini tersebut, nilai atau aktivitas tercatat turun hingga 12%. Angka ini menggambarkan tekanan yang terjadi pada segmen tertentu, bukan penurunan yang dapat langsung diberlakukan untuk seluruh lini asuransi. Karena itu, perkembangan asuransi harta benda perlu dibaca secara spesifik, sambil tetap membedakannya dari kinerja produk perlindungan lainnya.
Kontraksi tersebut berjalan seiring dengan sikap yang lebih berhati-hati dari pemegang polis. Saat mempertimbangkan perlindungan, sebagian nasabah dapat meninjau kembali kebutuhan dan komitmen mereka, termasuk keputusan untuk menutup polis yang ada atau membeli polis baru. Sikap selektif ini tercermin dalam perubahan permintaan terhadap perlindungan harta benda, tetapi tidak berarti semua nasabah mengambil keputusan yang sama. Pilihan setiap pemegang polis tetap bergantung pada pertimbangan dan kebutuhan perlindungan masing-masing.
Bagi perusahaan asuransi dan reasuransi, perkembangan ini menjadi gambaran penting mengenai dinamika permintaan pada segmen harta benda. Namun, angka penurunan hingga 12% sebaiknya dipahami dalam batas cakupan lini yang dilaporkan. Angka tersebut tidak dengan sendirinya menjelaskan perubahan pada produk lain, maupun menunjukkan bahwa semua jenis perlindungan mengalami kontraksi. Pemantauan terhadap perkembangan polis dan keputusan pembelian dapat membantu memperjelas bagaimana kehati-hatian pemegang polis berlangsung dari waktu ke waktu. Dengan demikian, pembacaan yang cermat atas data per lini diperlukan agar kondisi pasar tidak digeneralisasi secara berlebihan. Kontraksi asuransi umum dan reasuransi, khususnya pada harta benda, menunjukkan adanya perubahan pada segmen ini serta pentingnya memahami keputusan pemegang polis secara proporsional dan terukur.Maipark mencatat pertumbuhan sebesar 5,7% per September 2026. Angka tersebut menunjukkan perkembangan perusahaan di tengah pembahasan mengenai asuransi dan reasuransi Indonesia yang menghadapi risiko bencana serta tekanan ekonomi. Namun, pertumbuhan itu tidak berdiri sendiri. Menurut bahan sumber, salah satu faktor yang menopangnya adalah upaya perusahaan untuk meningkatkan edukasi kepada calon nasabah mengenai asuransi bencana alam. Dengan pemahaman yang lebih baik, calon nasabah dapat mengenali jenis perlindungan yang tersedia dan mempertimbangkan relevansinya terhadap risiko yang mungkin dihadapi.
Edukasi tersebut secara khusus mencakup risiko gempa bumi, gunung berapi, dan tsunami. Ketiganya merupakan ancaman bencana alam yang memerlukan perhatian dalam pembahasan perlindungan asuransi. Pengenalan terhadap risiko ini menjadi bagian penting dari komunikasi perusahaan kepada calon nasabah, terutama agar perlindungan terhadap bencana tidak hanya dipahami secara umum. Informasi yang disampaikan juga membantu membuka percakapan mengenai kebutuhan perlindungan, sekaligus mendorong calon nasabah untuk mencermati risiko yang relevan bagi mereka. Dalam konteks ini, peningkatan edukasi menjadi salah satu penopang pertumbuhan Maipark hingga September 2026, sebagaimana disebutkan dalam bahan sumber.
Meski demikian, edukasi calon nasabah merupakan bagian dari upaya yang lebih luas. Pengembangan perlindungan terhadap risiko gempa bumi, gunung berapi, dan tsunami tetap menjadi tantangan tersendiri bagi industri. Pertumbuhan yang tercatat dapat menjadi konteks untuk melihat perkembangan tersebut, tetapi tidak dengan sendirinya menjelaskan seluruh kebutuhan maupun hambatan dalam memperluas perlindungan. Pembahasan berikutnya perlu diarahkan pada tantangan pengembangan perlindungan terhadap risiko-risiko bencana tersebut, tanpa mengabaikan pentingnya pemahaman calon nasabah. Dengan demikian, capaian Maipark dan upaya edukasi dapat ditempatkan sebagai latar bagi pembahasan mengenai bagaimana perlindungan bencana alam dapat terus dikembangkan.
Baca juga: Festival Ekonomi Syariah Regional Jawa 2026: Inovasi dan Pertumbuhan Industri Halal | Forum Bisnis 2026: Membangun Sinergi untuk Pertumbuhan Ekonomi Masa Depan | Pertumbuhan Kredit FIF Group di Tengah Tantangan Ekonomi